

Элиминация внутригрупповых оборотов: как холдинг не задваивает себе выручку
Объясняем механику элиминации внутригрупповых оборотов при консолидации отчётности холдинга и почему без автоматизации этот процесс занимает недели.
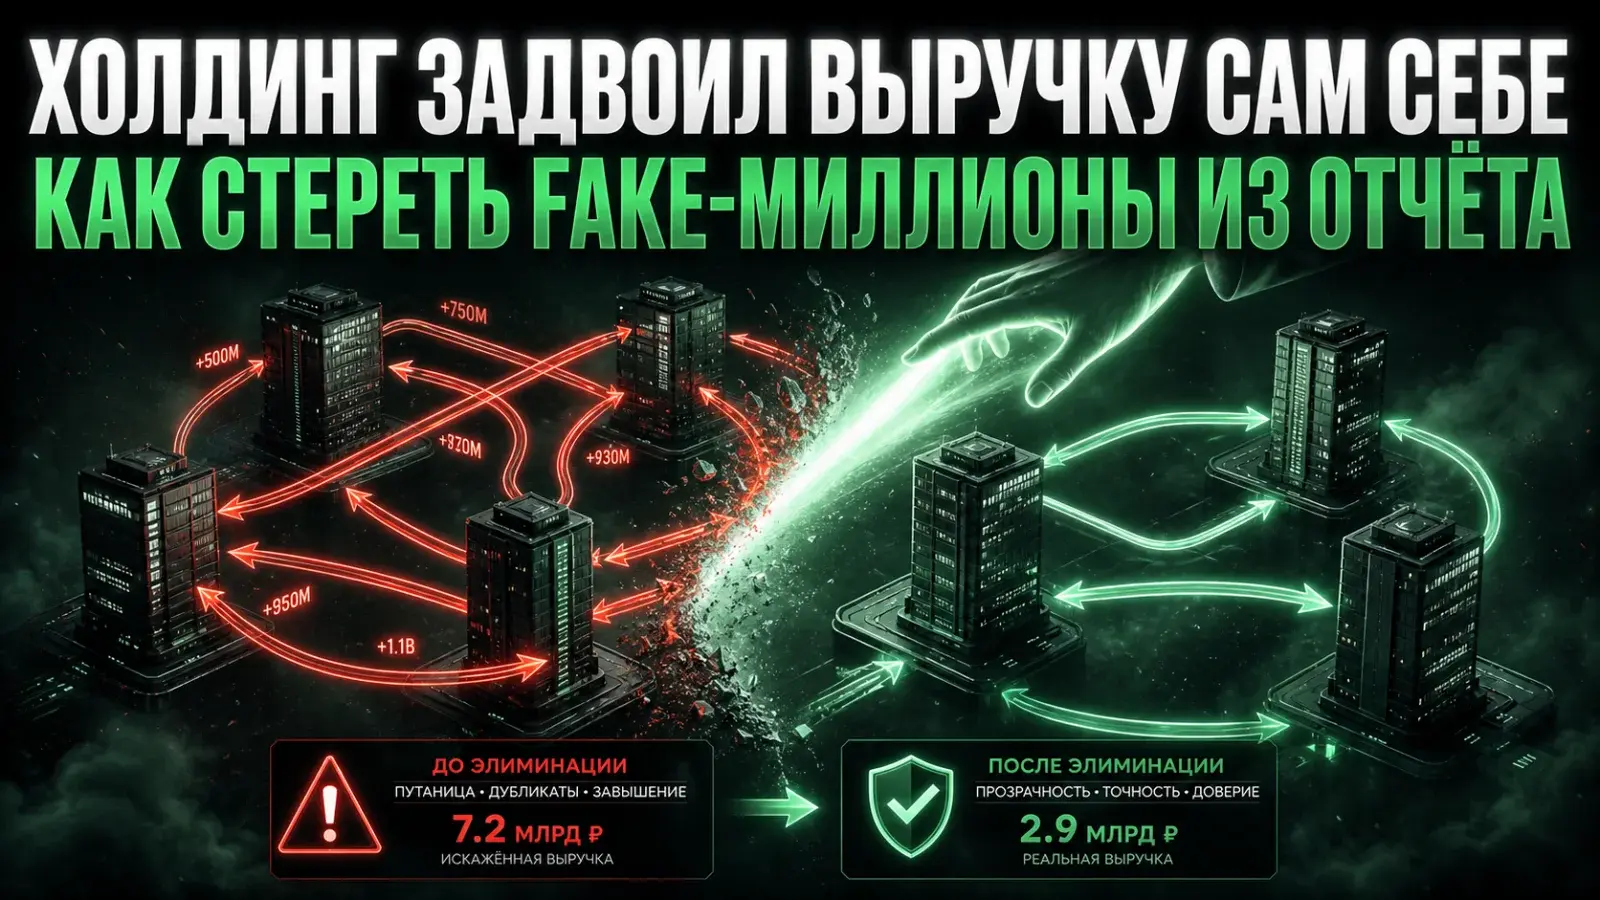
Когда одна компания холдинга продаёт услугу другой компании того же холдинга, для группы в целом эта сделка не создаёт ни выручки, ни прибыли — деньги просто переместились из одного кармана в другой. Если не убрать такие операции из консолидированной отчётности, выручка и прибыль группы окажутся завышены на сумму всех внутренних сделок.
Что именно нужно элиминировать
- Внутригрупповую реализацию товаров и услуг
- Внутригрупповые займы и проценты по ним
- Нереализованную прибыль в остатках запасов, купленных у другой компании группы
- Взаимные дебиторскую и кредиторскую задолженности
Почему это сложно делать вручную
В холдинге из десяти юрлиц число возможных пар внутригрупповых операций растёт квадратично. Финансисту нужно вручную найти зеркальные операции в разных базах, сверить суммы, которые почти никогда не совпадают из-за курсовых разниц или разных дат проводки, и вручную сделать корректирующую проводку.
Как автоматизация решает задачу
CPM-система с модулем консолидации хранит справочник внутригрупповых контрагентов и автоматически находит пары операций по этому справочнику, сверяет суммы и формирует элиминирующую проводку без участия человека. Финансовому директору остаётся только просмотреть исключения — операции, которые система не смогла сопоставить автоматически.
На что смотреть при выборе решения
Ключевой критерий — глубина автоматического сопоставления операций и прозрачность лога расхождений. Система, которая просто показывает итоговую сумму элиминации без детализации по операциям, усложнит аудит консолидированной отчётности, а не упростит его.